Arsa satışında fiyat konuşulurken masraflar çoğu zaman sona kalır. Sonra tapu randevusundan birkaç gün önce "harcı kim ödüyor, komisyon ne kadar, vergi çıkar mı?" soruları gelir. Bu yazıda bir arsa ya da tarla alım satımında karşına çıkacak masrafları sırayla anlatıyoruz: tapu harcı, döner sermaye ücreti, emlakçı hizmet bedeli, değer artış kazancı vergisi ve emlak vergisi borcu. Sonda satış hazırlığındaki tanıtım masraflarına, fotoğraf, video ve sanal drone seçeneğine de kısaca değiniyoruz.
Oranları resmi mevzuat metinlerinden kontrol ederek yazdık. Yine de oranlar ve tutarlar Cumhurbaşkanı kararı ya da kanun değişikliğiyle güncellenebilir; işlemden önce tapu müdürlüğünden ve mali müşavirinden teyit almanı öneririz. Bu yazı genel bilgi içindir, vergi danışmanlığı yerine geçmez.
Tapu harcı: oran ve kimin ödediği
Tapu harcı, 492 sayılı Harçlar Kanunu'na bağlı (4) sayılı tarifenin 20/a bendinde düzenlenir. Satış gibi bedel karşılığı devirlerde harç, devreden (satıcı) ve devralan (alıcı) için ayrı ayrı alınır. Kanunda yazılı oran binde 10'dur; ancak Cumhurbaşkanına bu oranı bir katına kadar artırma yetkisi verilmiştir ve tarifede uygulanan oran binde 20 olarak yer alır.
Yani bugünkü uygulamada:
- Alıcı, harca esas bedelin binde 20'si kadar harç öder.
- Satıcı da aynı bedelin binde 20'si kadar harç öder.
- İki tarafın toplamı binde 40 eder.
Kanunda her iki taraf ayrı ayrı yükümlü olsa da uygulamada taraflar bu masrafı kendi aralarında farklı paylaşmaya karar verebiliyor. Böyle bir anlaşma yapacaksan bunu tapu gününden önce, tercihen yazılı olarak netleştir. Oranın 2026 içinde değişip değişmediğini işlem öncesinde tapu müdürlüğünden teyit et.
Harç hangi bedel üzerinden hesaplanır?
En çok yanlış bilinen konu bu. Harçlar Kanunu'nun 63. maddesine göre tapu harcı, emlak vergisi değerinden az olmamak üzere beyan edilen devir bedeli üzerinden hesaplanır. Pratikte iki şey ortaya çıkar:
- Beyan ettiğin satış bedeli emlak vergi değerinin üzerindeyse harç, beyan ettiğin bedel üzerinden alınır.
- Beyan ettiğin bedel emlak vergi değerinin altındaysa harç, emlak vergi değeri üzerinden alınır.
Aynı maddeye göre işlemden sonra beyan edilen bedelin gerçeği yansıtmadığı tespit edilirse aradaki farka isabet eden harç sonradan tarh edilir ve vergi ziyaı cezası bir kat uygulanır. Kısacası tapuda gerçek satış bedelini beyan etmek hem bugünkü riskini azaltır hem de ileride bu arsayı satarken kazanç hesabını kolaylaştırır.
Arsanın emlak vergi değerini, bağlı olduğu belediyeden ya da belediyenin e-hizmetleri üzerinden öğrenebilirsin. Değeri belirleyen etkenlerin genel çerçevesi için arsa değeri nasıl hesaplanır yazısına bakabilirsin.
Döner sermaye ücreti
Tapu harcından ayrı olarak, tapu müdürlüğünde yapılan işlemler için bir de döner sermaye ücreti alınır. Bu ücret harç gibi satış bedeline oranlanmaz; Tapu ve Kadastro Genel Müdürlüğü'nün her yıl yayımladığı tarifede işlem türüne göre belirlenir. Tutar yıldan yıla değiştiği için burada rakam vermiyoruz. Güncel tutarı tkgm.gov.tr üzerinden ya da randevu sırasında tapu müdürlüğünden öğrenebilirsin.
Emlakçı hizmet bedeli
Satışa bir emlak danışmanı aracılık ediyorsa hizmet bedeli de masraflar arasına girer. Taşınmaz Ticareti Hakkında Yönetmelik'in 20. maddesine göre:
- Alım satıma aracılık hizmet bedeli, aracılık sözleşmesinde yazan satış bedelinin KDV hariç yüzde 4'ünden fazla olamaz.
- Bu bedel, sözleşmede aksi kararlaştırılmadıkça taraflar arasında eşit paylaşılarak ödenir.
- Alıcıyla ve satıcıyla ayrı ayrı yetkilendirme sözleşmesi yapılmış olsa bile aynı satış için yalnızca bir hizmet bedeli alınabilir.
- Taşınmazı gösterme hizmeti için ayrıca bedel talep edilemez.
Yüzde 4 bir üst sınırdır; gerçek oran, bu sınırın altında kalmak şartıyla taraflarla yapılan sözleşmede belirlenir. Yönetmelik metnine mevzuat.gov.tr üzerinden ulaşabilirsin.
Bir de yeni bir düzenleme var: Yönetmeliğe 2026'da eklenen hükme göre taşınmaz satışlarında, satış bedelinin nakit ya da havale gibi yöntemlerle ödenen kısmı, mülkiyet ile bedelin eş zamanlı el değiştirmesini sağlayan bir ödeme sistemi üzerinden ödenecek. Bu sistemde her işlemden bir kullanım bedeli alınacak ve bu bedel satıcıya aktarılan tutardan mahsup edilecek; tutarı ve paylaşım usulü Bakanlığın yapacağı protokolle belirlenecek. Yönetmeliğin geçici maddesine göre 1 Aralık 2026'ya kadar yapılan satışlarda sistemi kullanmak zorunlu değil ve Bakanlık bu tarihi üç aya kadar uzatabilir. Satış tarihin yaklaştığında güncel durumu kontrol et.
Değer artış kazancı vergisi ve 5 yıl kuralı
Satıcı tarafının en çok merak ettiği konu bu. Gelir İdaresi Başkanlığı'nın gayrimenkul satışı rehberine göre:
- Gerçek kişilerin bedel karşılığı edindiği arsa, konut gibi gayrimenkulleri edinme tarihinden itibaren 5 yıl içinde satması hâlinde elde edilen kazanç, değer artış kazancı olarak gelir vergisine tabidir. Beş yıllık süre takvim günü olarak hesaplanır ve kural olarak tapuya tescil tarihi esas alınır.
- Miras ya da bağış gibi bedelsiz (ivazsız) yollarla edinilen gayrimenkullerin satışından doğan kazanç, süreye bakılmaksızın değer artış kazancı olarak vergilendirilmez.
- Vergilendirilecek kazanç bulunurken satış bedelinden alış maliyeti ile satıcının üzerinde kalan satış giderleri ve ödenen vergi ve harçlar düşülür.
- Alış bedeli, Yİ-ÜFE artışı yüzde 10 veya üzerindeyse bu oranda endekslenerek hesaba katılır.
- Her yıl için belirlenen bir istisna tutarı vardır; kazancın bu tutarın altında kalan kısmı için beyanname verilmez. Tutar yıldan yıla güncellendiği için satış yılına ait rakamı gib.gov.tr üzerinden kontrol et.
- Beyan gereken durumda kazanç, satışın yapıldığı yılı izleyen yılın mart ayında yıllık gelir vergisi beyannamesiyle bildirilir.
Arsa sahipleri için önemli bir ayrıntı daha var: Aynı rehbere göre satın alınan arazinin edinme tarihinden itibaren 5 yıl içinde parsellenerek satılmasından doğan kazanç ticari kazanç sayılır. Ayrıca tarla vasfında alınıp sonradan ifraz edilerek arsa vasfı kazanan gayrimenkulde 5 yıllık süre, cins değişikliğinin yapıldığı tarihten başlar. Bu tür durumlar hesabı ciddi biçimde değiştirebildiği için satıştan önce mali müşavirinle konuşmanı öneririz.
Emlak vergisi borcunu kontrol et
1319 sayılı Emlak Vergisi Kanunu'nun 30. maddesine göre tapu müdürlükleri, devir sırasında taşınmazın emlak vergi değerini ve emlak vergisi borcunu belediyenin sistemi üzerinden elektronik ortamda sorgular. Miras, mahkeme kararı, cebri icra ve kamulaştırma gibi istisnalar dışında emlak vergisi borcu bulunan arazinin devri yapılmaz.
Bu yüzden satıcıysan tapu randevusundan önce belediyeden borç durumunu kontrol et, varsa öde. Tapu günü masada bekleyen alıcıya "önce borcu kapatmamız gerekiyor" demek kimsenin istemediği bir durum. Satış öncesinde kontrol edilmesi gereken diğer belgeler için arsa alırken kontrol listesi yazısına da göz atabilirsin.
Masrafların özeti
| Kalem | Kim öder? | Nasıl hesaplanır? | Nereden teyit edilir? |
|---|---|---|---|
| Tapu harcı | Alıcı ve satıcı ayrı ayrı | Her biri için binde 20; emlak vergi değerinden az olmamak üzere beyan edilen bedel üzerinden | Tapu müdürlüğü, Harçlar Kanunu |
| Döner sermaye ücreti | Tapu işlemi sırasında tahsil edilir | TKGM'nin yıllık tarifesindeki sabit tutar | tkgm.gov.tr |
| Emlakçı hizmet bedeli | Aksi kararlaştırılmadıkça eşit | Satış bedelinin KDV hariç en fazla yüzde 4'ü | Aracılık sözleşmesi, Taşınmaz Ticareti Hakkında Yönetmelik |
| Değer artış kazancı vergisi | Satıcı | 5 yıl içinde bedelli edinilen arsada, istisna tutarını aşan safi kazanç | gib.gov.tr, mali müşavir |
| Emlak vergisi borcu | Mülk sahibi, devirden önce kapatır | Belediyedeki birikmiş borç | İlgili belediye |
| Ödeme sistemi kullanım bedeli | Satıcıya aktarılan tutardan mahsup edilir | Tutar ve paylaşım Bakanlık protokolüyle belirlenir | Ticaret Bakanlığı duyuruları |
Satış hazırlığında tanıtım masrafı
Yasal masrafların yanında bir de ilanın kendisinin maliyeti var. Arsa ya da tarla ilanında alıcının ilk sorusu genellikle "tam olarak nerede, çevresi nasıl?" olur; bu soruya cevap veren görseller satış süresini doğrudan etkiler.
- Telefonla fotoğraf ve video: Nakit masrafı düşüktür ama sahaya gitmek gerekir. Girişi, yolu ve yerden görünüşü göstermek için her ilanda birkaç güncel fotoğraf olması iyidir.
- Gerçek drone çekimi: Arazinin bugünkü hâlini havadan gösterir. Fiyatı yol, pilot, izin, hava ve kurgu gibi kalemlere göre değişir.
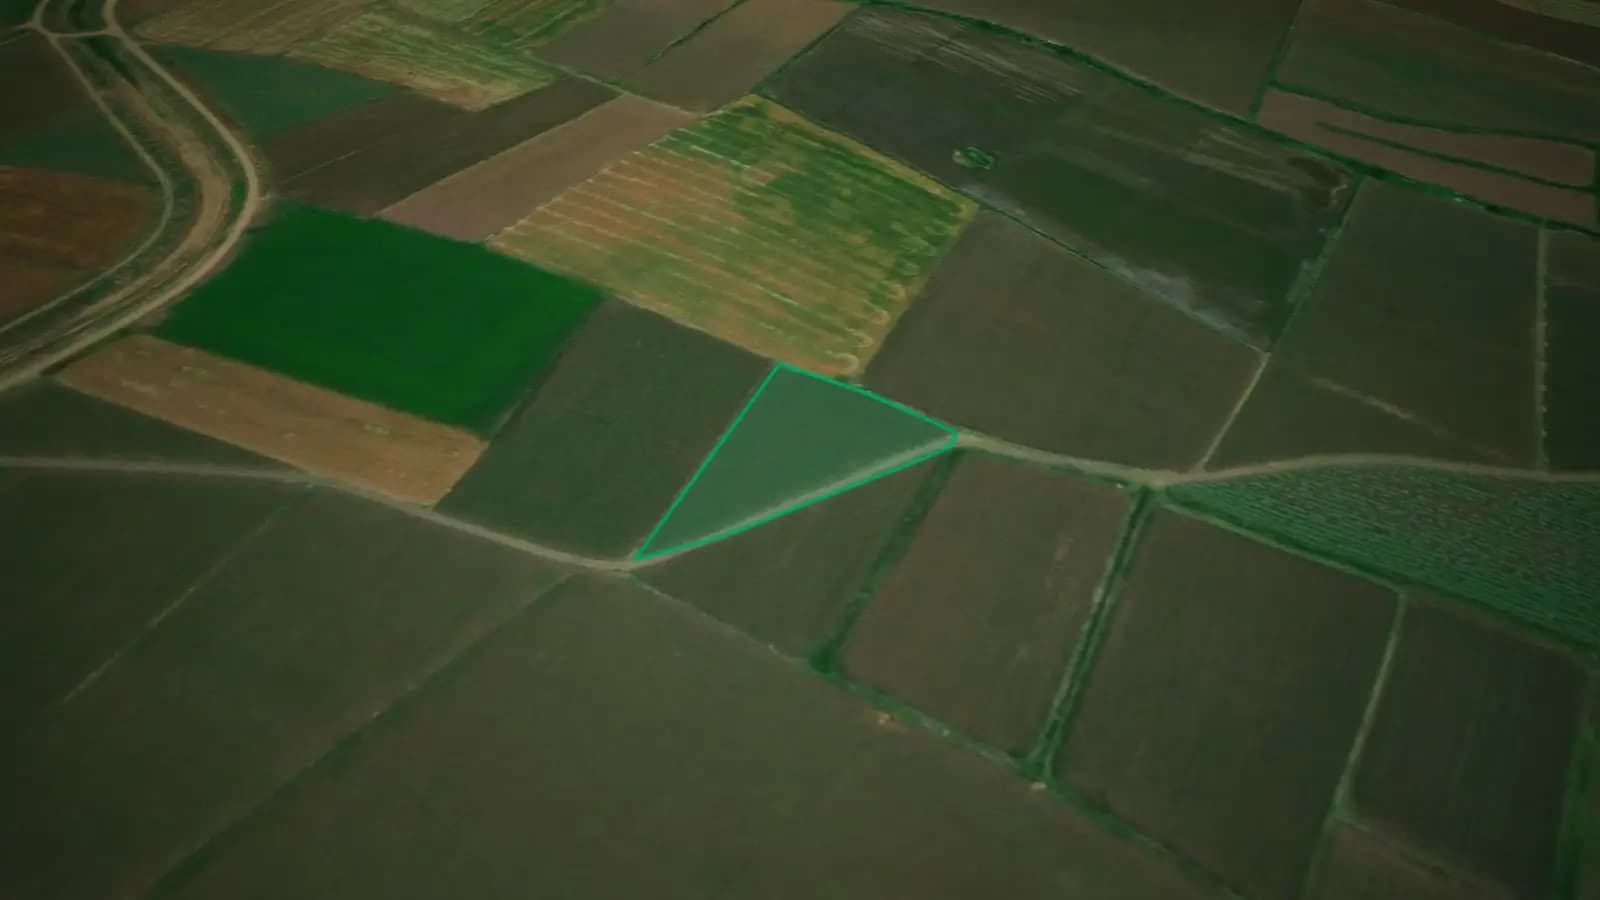
- Sanal drone videosu: Uydu görüntüsü ve arazinin yükseklik verisiyle hazırlanır; parsel sınırı ada-parsele göre çizilir, sahaya gidilmez. Sanal drone videosu uydu görüntüsünün çekildiği dönemi yansıttığı için alıcıya sanal çekim olduğunu belirtmek gerekir. Ücret parsel başına ve tek seferliktir; güncel bilgi fiyatlar sayfasında.
Hangi görselin hangi arazide işe yaradığını arsa satışını hızlandırmak için pratik yol haritası yazısında daha geniş anlattık.
Sık Sorulan Sorular
Tapu harcını alıcı mı öder, satıcı mı?
Kanuna göre ikisi de öder: Satış işleminde harç devreden ve devralan için ayrı ayrı, bugünkü uygulamada her biri için binde 20 oranında alınır. Taraflar masrafı kendi aralarında farklı paylaşmaya karar verecekse bunu tapu gününden önce netleştirmeleri gerekir.
Tapuda satış bedelini düşük göstersem harç azalır mı?
Harç, emlak vergi değerinin altına inemez. Üstelik beyan edilen bedelin gerçeği yansıtmadığı sonradan tespit edilirse eksik harç tarh edilir ve vergi ziyaı cezası uygulanır. Gerçek bedeli beyan etmek en doğrusudur.
Mirasla kalan arsayı satarsam değer artış kazancı vergisi öder miyim?
GİB rehberine göre miras gibi bedelsiz yollarla edinilen gayrimenkulün satışından doğan kazanç, değer artış kazancı olarak vergilendirilmez. Arazinin parsellenerek satılması gibi özel durumlar için mali müşavirine danış.
Emlakçı komisyonu en fazla ne kadar olabilir?
Taşınmaz Ticareti Hakkında Yönetmelik'e göre satışta hizmet bedeli, satış bedelinin KDV hariç yüzde 4'ünü geçemez ve sözleşmede aksi yazmıyorsa alıcı ile satıcı arasında eşit paylaşılır.
Emlak vergisi borcu olan arsa satılabilir mi?
Kural olarak hayır. Tapu müdürlüğü devir sırasında borcu sorgular; miras, mahkeme kararı, cebri icra ve kamulaştırma gibi istisnalar dışında borcu olan arazinin devri yapılmaz.
Masrafları netleştirdikten sonra ilanı hazırlamaya geçebilirsin; arazinin konumunu ve çevresini göstermek için sanal drone videosunun nasıl göründüğüne örneklerden bakabilirsin.